Tuesday, January 9, 2018

Portföljpresentation - Data Respons


Data Respons är ett IT- och mjukvaruföretag som etablerades 1986. Affärsidén var en början att bygga avancerade och skräddarsydda specialistsystem som baserades på öppna standarder. Systemen används inom marinen, oljeindustrin, transportindustrin, förnybar energi, telekomindustrin, medicin, försvar, samt automatisering. Bolagets kunder inkluderar företag som Rolls Royce, Siemens, Atlas Copco, Kongsberg Maritime, Statoil, Volvo, Bombardier, DSB, Scania, Vestas, Tomra, Cisco, Spectra, Sony, Saab, ABB och Hexagon.

Historik
Företaget etablerades 1986 och började redan tidigt att utveckla specialiserade programvaror särskilt framtagna för krävande miljöer. Fokus för företaget blev att bygga helhetslösningar enligt industriella standarder. Företaget började med detta väldigt tidigt (sedan grundandet) och har fortsatt med detta fram tills idag. Den tekniska termen för detta är "Embedded solutions", och detta är ett centralt koncept för många kundföretag.

Ägarstruktur
Dessvärre saknar Data Respons en tydlig majoritetsägare. Företagets aktier ägs av en uppsjö av institutionella investerare, såsom fonder, Danske Bank, Nordea,  och diverse banker. Detta är företagets största och definitivt tydligaste nackdel. Det man kan säga är att ledningen har en respektabel mängd av aktier i bolaget, men detta är tyvärr inte lika stor indikation som det hade kunnat vara om bolaget hade haft en tydlig majoritetsägare.

Produktion
Data Respons har produktion uppdelad i två segment - Solutions och R&D.

Båda divisionerna arbetar med att se till att kunders behov, oavsett krav, uppfylls. Data Respons arbetar med hela system, handhållna enheter, displays/paneldatorer, industriell kommunikation och lagring/minne för att se till att kundens behov täcks över hela spektrumet. Expertisen ligger i extrema miljöer och förutsättningar - där bolaget arbetar med parametrar som temperatur, vibration, fuktighet eller annat.

Bolagets marknader är många, och kunderna är företag i storlek med Volvo, Siemens, Scania etc. Det nyskapande inom bolagets arbete och som jag tycker om är att varje bolag kommer med unika utmaningar eller problem, som tvingar Data Respons att hela tiden komma med nytänkande eller i alla fall ideer anpassade för den tid som bolaget arbetar i. Då bolagets lösningar även måste vara anpassade för nya handhelds och enheter tvingar det bolaget till en större expertis än vad som krävs av IT-konsulter för att installera ett lokalt windows-system.

Positiva aspekter/Konkurrensfördelar
* Starka finanser
* Lång expertis
* Väldigt stora kundföretag
* Välinriktad nisch
* Väldiversifierade kundgrupper
* God utdelningshistorik
* Tydliga konkurrensfördelar och varför kunder ska välja Data Respons

Risker
* Oljeindustrin på nedgång
* Otydlig och fragmenterad ägarstruktur

Generella finanser
Bolaget rapporterar rekordstarka finanser under Q3 2017, vilket är den senaste finansiella data som finns att tillgå. Såväl EBITDA, Omsättning, Orderflöde och backlog stiger väldigt tydligt sedan 2015.


Tillväxten är tydlig i båda affärssegmenten. Den kortvariga tillväxten är positiv i Tyskland (bolagets största marknad sett till ökning), Danmark och Sverige med en liten minskning i Norge. Bolagets största kunder kommer från transportindustrin samt automatisering/industri, men stora kunder jobbar även telekom, försvar och medicin. Samtliga av dessa segment ökar, förutom oljeindustrin (vilket jag ser som en fördel för bolaget). 


Följande glädjande siffror återfinns i bolagets kvartalsrapport. Sett till dessa siffror kan vi för verksamhetsåret, utifrån EPS förvänta oss en utdelningshöjning under 2017/2018. Om inte detta år, så nästa år. Bolaget sysselsätter ungefär 600 ingenjörer, och har cirka 1000 R&D projekt runtom i Europa, med personal även aktiv i Taiwan.  Sedan 2001 har bolaget vuxit med genomsnittliga 15.5% årligen. Detta är en attraktiv siffra, som även talar för bolaget och dess generella finanser. 

Det finns väldigt lite negativt att säga om Data Respons och dess nuvarande utveckling. Bolaget bär på en otroligt intressant produktportfölj med stora kunder och väldiversifierade affärsområden som inte är beroende av ett eller annat eller en specifik utveckling. Finanserna är mycket goda - nästan drömlika, just i skrivande stund 2017 - och utvecklingsmöjligheterna verkar otroligt bra. 

Företaget har en hel del goodwill i balansräkningen, och efter inköp av ett tyskt bolag ligger deras soliditet på en ganska låg nivå, kontextuellt sett. En stor mängd goodwill, är inget problem i sig så lämnge marknaden håller i sig. I en marknad som börjar dala, vilket den i vissa sektorer har börjat göra, får man kanske omvärdera goodwill-posten, men detta är idag inte nödvändigt. Jag ser det förvärv som bolaget gjort under 2017 som positivt för Data Respons framtid då det kommer att ge möjlighet att växa på en instrumental marknad där bolagets kunder, såsom Siemens, idag redan finns. Detta ger, som VD'n påpekar, en hel del synergieffekter.

Sammanfattning av portföljinnehavet
Data Respons är ett företag i väldigt positiv utveckling. Bolagets siffror talar för sig själva sett till utvecklingen sedan 2008. I jämförelse med andra bolag i portföljen är Data Respons sett till storlek ett ganska litet innehav, men en viktig del av IT-innehaven i portföljen. Jag tittade länge på Data Respons för att avgöra om det var lämpligt att föra till portföljen, men kom till slutsatsen att så var fallet. Bolaget har en god historik, bra produkter, och en stadig och stor kundgrupp.

Det är min förhoppning att bolaget kan bli en stadig del av mina IT-innehav i portföljen.

Monday, January 8, 2018

Bolag som inte producerar hållbara produkter/livslängd

Förra veckan blev jag tämligen irriterad på min telefon. Det visade sig, som många av er är medvetna om vid det här laget, att Apple med uppsåt och intention, har gjort äldre modeller av deras iPhones långsamma. Detta är något jag märkt ganska länge med min iPhone, som råkar vara av modell 6. I flera månader har den blivit slöare och slöare, vissa appar har slutat fungera helt och hållet innan man stänger av och startar om dem och...tja..

Nu vet man varför.

I många år har jag medvetet slutat köpa slit-och-släng-produkter. Oavsett vad det är jag köper försöker jag hålla mig till den enkla regeln att en produkt jag köper, ja den ska hålla i 10 år. Minst. 

Låter det lite knäppt? Kanske är det. Men i mitt kök har jag en brödrost som jag köpte när jag var student - för 12 år sedan. Jag har också en gammal kaffebryggare som fortfarande fungerar, och alla mina grytor och stekpannor kommer med rätt hantering och lite kärlek att vara längre än jag kommer att - utan problem. Mina rum är fulla av produkter som jag vill ha i minst tio år.  På så sätt är jag väl lite miljömedveten och lite hippie-aktig.

Hemelektronik är knepigare. Jag försöker att använda de produkter jag har så länge det går. Min surfplatta är första generationens Nexus, jag tror den är 7-8 år gammal nu. Den börjar bli ordentligt slö. Datorn jag har i föräldrahemmet - som jag fortfarande använder för fullt - är nu 6 år gammal, och den telefon jag hade innan min iPhone var 8 år gammal.

Dock verkar det som vi går mot ett samhälle där slit och släng blir mer acceptabelt. Detta är fel. Företag som bygger skit ska inte belönas. Om en biltillverkare sålde en bil som blev långsammare efter 2-3 år, skulle folk personligen köra tillbaka bilen till - om inte rätt in i försäljarens - bilhallen. Så varför accepterar vi produkter som blir långsammare efter bara några år? Att hemelektronik blir prestandamässigt omodern är för mig något helt annat - det får vara okej, våra krav ökar ju - men inte att den blir sämre (och nej, det är inte samma sak). Min Nokia 3210, som fortfarande ligger hemma i hyllan, är precis lika bra idag som när jag köpte den 1998. 

Så. Dags för en portföljgenomgång. Företag som bygger denna typen av avfall som sin affärsidé skall inte ägas. Jag är glad att jag inte längre äger firmor som Intel, Nvidia eller Cisco. Jag har aldrig ägt, och skulle heller aldrig äga Apple. Hur ser mina andra företag ut i detta avseende?

Har jag företag som inte producerar, eller inte har målet att producera hållbart och kvalitativt?

Företag som faller i fokus här är mina telekombolag. Telia, Tele2 och Telenor. Även om det kan argumenteras att bolagen utvecklar en infrastruktur för kommunikation som är ämnad att hålla i 10+ år, så är fortfarande en stor part, även en merpart, av tjänsterna kopplade till kortvariga produkter som inte håller särskilt länge. Det faktum att de utvecklar infrastrukturen gör att jag bedömer dem som okej - i alla fall i dagsläget.

Även IT-bolag är problematiska utifrån denna synpunkt, åter igen för att de handlar med produkter som inte har en särskilt lång livslängd. Samma argument gäller dock även här - de tjänster och lösningar man bygger till företag och offentliga organisationer skall hålla mer än 10 år. Därav även Atea, Tieto och Data Respons ganska okej.

Tillverkare av mat, produkter som gaser (Linde) och produkter med industriell applikation måste anses vara okej. Helt ärligt har jag inte koll på antal år av förväntad livslängd på dessa produkter, men det känns ändå som att bolagen här tänker relativt långsiktigt. Vad gäller råvaruföretag som BillerudKorsnäs och Huhtamaki så är deras disposables och förpackningsprodukter ett annat undantag - även om jag naturligtvis hade tyckt det var bra om alla hade med sig en kaffemugg överallt så att man slapp dessa evinnerliga pappersmuggar och papprodukter inom olika segment. Lite tveeggat svärd där, måste jag ändå säga. Det är bra att de arbetar ekologiskt och med miljötänk, men samtidigt säljer de produkter som utifrån sin funktion endast är menade att användas en gång innan återvinning.

Just elektronik och hemutrustning är väl boven i dramat, där slit-och-släng-kulturen har blivit lite av ett lockrop för många. Köp en kaffebryggare för 49:- istället för 499:-, skit i om den håller i 4 månader. Händer det, köp nästa. Det faktum att våra telefoner håller i 1-3 år har blivit normaliserat, och vi verkar inte bry oss längre eller på samma sätt om produkter faktiskt är hållbara hantverk eller inte.

Vad vill jag säga med detta inlägg?

Jag vill säga köp förnybara produkter och investera i förnybara eller hållbara produktideer. 

Jag vill säga köp inte slit-och-släng-produkter om ni inte måste.

Jag vill säga tänk ekologiskt där det går.

Jag vill säga, tänk 2 gånger innan ni köper något. Behöver jag detta? Har jag gjort min research? Är detta bäst produkt för bäst pris?

Genom detta tänk blir man inte bara en mer medveten konsument, du börjar också spara mer pengar än du trodde var möjligt. Jag går inte till mataffären utan en inköpslista, och impulsköp är för mig nte ens ett ämne. Varje sak som åker i varukorgen har jag tänk över. "Behöver jag detta?" och "Hur kan jag använda detta?". Låter det jobbigt? Det kan det vara ibland.

Men jag tycker det är kul - och samma logik kan också, och bör också användas vid aktieköp.

Slutligen ett passande citat av Yann Martel som jag kan relatera till.


Sunday, January 7, 2018

Portföljpresentation - Raisio


Raisio är en finsk matproducent och matvaruföretag vars huvudsakliga verksamhet ligger i att producera samt förvalta matvaror och matvarumärken. En stor del av verksamheten är produktionen av frukostflingor och relaterade produkter samt olika sorter av djurmat och djurfoder. Företagets produktionsanläggningar och fabriker finns utspridda över 4 länder och 12 olika platser. Företagets nyckelmarknader är Finland, Storbrittanien, Ryssland, Ukraina, Polen samt Tjeckien/Slovakien. Marknaden för ett specifikt varumärke - Benecol - är globalt.

Historik

Raisio etablerades 1939. Företaget hette då OY Vehna AB. Det var då en stor kvarn som etablerades av ett antal bönder, med anledningen att mala den säd som ägarna producerade och marknadsföra det resulterande mjölet. Det första mjölet var Vakio, ett vetemjöl. Sunnuntai (vilket betyder Söndag) vetemjöl introducerades 1967 och märket växte snabbt att även inkludera margarin och andra bakprodukter. Sunnuntai är fortfarande ett av Raisios starkaste varumärken, trots att detta nu var 50 år sedan.

Raisio började tillverka foder och fiskmat under 1948 för att använda de biprodukter som resulterade av kvarnens produktion av mjöl. Till en början var detta en långsam och liten process. Det skulle ta till 60-talet innan produktionen moderniserades och foderproduktionen blev en konkurrenskraftig del av Raisio.

Raisio har genomgått en stor förändring sedan grundandet under 30-talet. 1995 kom företagets största innovation - Benecol, en kolesterol-förbättrande produkt som inom 10 år marknadsfördes globalt, och har fått godkänt i såväl Europa som kina samt andra regioner runtom i världen.

Målet för Raisio är att bli ett ännu större internationell matvarumärkesföretag, med en produktportfölj som främjar hälsosamt levande samtidigt som företaget levererar vinster och utdelning till aktieägarna. Maten ska vara vegetariskt orienterad och samtidigt möta konsumentönskemål och konsumentbehov.

Ägarstruktur
Bolaget saknar en majoritetsägare, men den största aktieägaren i bolaget är MTK, vilket är ett förbund för lant och skogsbruksproducenter. Det agerar samtidigt facklig organisation för jordbrukare, skogsägare och landsbygdsföretagare. Organisationen äger 10% av rösterna i Raisio. Bland ägare återfinns även LRF, en liknande motsvarighet i Sverige, samt olika pensions- och statliga investeringsfonder. Kort och gott är ägarbilden blandad och något otydlig. Bolaget får, som vissa av mina bolag, ej godkänt i denna del av bolagskategorin. En tydlig majoritetsägare är i ett bolag ofta en fördel.

Jag tror dock fortsatt på Raisio och väljer att bortse från detta kravet vad gäller bolaget, som jag gjort i andra bolag med liknande brist.

Produktion
Raisio är uppdelat i följande produktionsdelar.

Brands Division
Inom Brands Division finns Raisios olika varumärken av frukostflingor, sötsaker/bakverk samt bakprodukter och kolesterol-minskande matvaror. Företagets mest berömda och produkter man hittar lite överallt är Benecol, Elovena, Provena, Sunnuntai, Honey Monster, Nordic.

Raisioagro
Raisioagro är aktivt främst inom fiskmat, boskapsfoder och sädesslag/sädeshandel. De mest kända märken som bolaget har i denna division är Benemilk, Maituri och Hercules. Den främsta, och näst intill enda marknaden för dessa produkter, är Finland.

Positiva aspekter/Konkurrensfördelar
* Ekologisk och hälsosam mat med starka, om än något okända hos oss, varumärken.
* Positiv EBIT och starka finanser
* Godisverksamheten är avyttrad

Risker
* Poilitiska risker i östeuropa?
* Något hoppjerkande EPS-siffror
* Hur ser framtiden utan godis ut?

Generella finanser
Gruppens finanser är i skrivande stund av positiv art. Man har precis lämnat Q3 2017 bakom sig, och då levererat ett gott tillväxtresultat om nästan 6%, då med anledning av fiskfoder och Benecol-produkter. Den England-baserade sötsaksproduktionen är för bolaget ett problem, medan sötsaker i Tjeckien (och även hälsosam mat) går mycket bättre. EBIT för Brands och Raisioagro förbättrades. Bolaget har även reducerat sin skuldsättning och är nu ett skuldfritt/kreditfritt bolag. Equity ratio för bolaget är i skrivande stund fantastiska 70%.


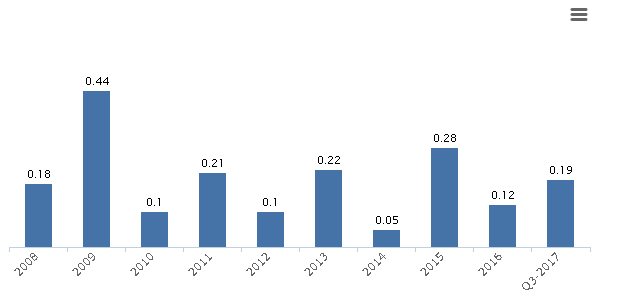
En fröjd för ögat är även denna graf, som visar utvecklingen av bolagets utdelning. Tickar som en klocka med en stadig ökning sedan 2008 eller tidigare. Inga problem här. Vi måste också se till EPS, som ser ut på följande vis.

Bilden som målas upp här är inte lika munter. Den volatila och jojo-aktiga utvecklingen speglar ett företag som går igenom förändrinagr och letar lite efter en identitet i vissa delar av sina aktvitieter, främst i godis/sötsaker och i Storbritannien, som är orsaken till en del av den dåliga utveckling man ser ovan. Ser man till bolagets historiska EBIT är detta dock något lugnande.

Grafen visar en bild som är, med vissa undantag, tendentiellt positiv. Bilden av bolagets generella finanser är i min bedömning god, men man får heller inte bortse från de tydliga utmaningar som Raisio faktiskt står inför. Det är nu som bolaget måste visa vad man kan - det är nu som bolaget måste visa att man klarar de utmaningar som finns. Man har precis reviderat prognosen för 2017/2018, och där sagt att de problem som finns bland annat i England, kommer att ta längre tid att lösa än man trodde. Bolaget tror nu på en EBIT om 45 MEUR (450 MSEK) för perioden.

Bolaget har i viss mån redan påbörjat den omstrukturering jag i detta inlägg eftersöker, genom att sälja sin konfektions/godisproduktion både i England och Tjeckien, till bolaget Valeo foods. Detta innebär att bolagets märkesportfölj minskar, men i min mening är detta mycket positivt då bolaget har ett tydligare fokus på hälsosam mat. Marknaden tyckte om denna nyhet, och aktien steg kraftigt. Vi som köpte våra innehav till ett relativt billigt pris om ungefär 3.50 kan nu njuta av en, i min mening, större säkerhet för framtiden. Raisios utamningar är långt ifrån över, men problemen med godisproduktionen och England kan nu bedömas vara över. 

Sammanfattning av portföljinnehavet
Bolaget Raisio är i grunden ett kvalitativt och förtroendeingivande bolag med en stark historia och starka varumärken. Bolaget står dock inför utmaningar som inte får underskattas och som måste följas mycket noggrannt huruvida dessa problem bemästras. Även om det, i min bedömning, största problemet har rensats från portföljen under goda omständigheter, kvarstår sektorer som behöver optimeras.

Det kommer bli spännande att se hur Raisio tacklar det kommande året, samt vilka förvärv man kan tänkas göra i dagens klimat, med de medel som bolaget frigjorde iochmed försäljningen av godisproduktionen.

Portföljinnehavet Raisio är en av mina finska matproducenter, och kanske det jag bedömer som mest "osäkert", om än kvalitativt. Min bedömning är dock att fundamentet är stabilt och att det, framför allt efter avyttringen, finns starka skäl att investera i detta finska "hälsobolag."

Portföljpresentation - Huhtamaki


Huhtamaki är ett finskt företag som tillverkar förpackningsprodukter i plast och pappersmassa och har ledande positioner inom samtliga sektorer, sett på en global skala. Mitt andra portföljinnehav inom pappersmassa och pappersprodukter är ledande inom specifika produkter/produktgrupper, medan Huhtamaki alltså leder hela segmentet. Företaget har som mål att nå en årlig tillväxt om 5% eller mer. Företaget har en god historik av tillväxt, och en förbättring av företagets EBIT-siffror samt förvärvsinvesteringar. All in all, företaget ser hälsosamt och vinstdrivande ut.

Historik
Bolaget grundades som en producent av godis under 1920-talet i Filnand och växte över tid. Man har varit aktiv inom produktkategorier som kvinnokläder, läkemedel och elektroniska komponenter. En förpackningsavdelning etablerades under 1965, och hette då Polarpak. Det var först 1988 som man bestämde sig för att koncentrera på ett enda affärsområde där man kunde etablera sig som världsledande. Under kommande tioårsperioden avyttrades företagets andra innehav, bland annat läkemedelsdivisionen och den ursprungliga godisdelen i företaget. Under samma period köpte man en stor mängd av mindre förpackningsföretag.

Huhtamaki har idag 16 000 anställda över 30 länder och omsätter ungefär 30 Mrd SEK årligen.

Ägarstruktur
En tydlig majoritetsägare saknas. Företaget får ej godkänt inom denna del, men jag har valt att förbise detta för denna investering då jag bedömer att företaget fortfarande håller måttet. Inom ägarstrukturen finner vi dock något ganska ovanligt.

Den största innehavaren av aktier i bolaget är Finnish cultural foundation. Från dess hemsida finner vi att

"The Finnish Cultural Foundation is a private foundation dedicated to promoting art, science, and other fields of intellectual and cultural endeavor in Finland. The Foundation provides grants from a central fund and 17 regional funds."

Denna foundation äger alltså knappt 12% av rösterna och aktierna i Huhtamaki. Resterande ägare är finska och till del svenska pensionsfonder och institutionella investerare. En ovanlig ägarstruktur som jag dock ser som "good enough" i kontexten i bolaget.

Produktion
Företagets produktion är uppdelad i följande delar.

Foodservice Europe-Asia-Oceania
Segmentet är aktivt inom pappers- och plastprodukter såsom koppar, tallrikar, förpackningar som levereras till restauranger och kedjor. Exempel är Burger King, Starbucks, McDonalds, etc. Särskilt Europa, Mellanöstern, Asien och Oceanien är här starka segment.

North America
Segmentet är samma som ovan, men servar istället Nordamerika med företagets produkter i former av förpackningar och koppar/tallrikar. Man har storkunder i form av tillverkare och snabbmatsrestauranger.

Flexible Packaging
Segmentet producerar och tillhandahåller förpackningar till matprodukter, hygienprodukter, Medicin och läkarvård, flaskor och andra sektorer. Då Huhtamaki var en av de första som experimenterade mest olika nya typer av plastfiberprodukter inkluderar företaget inte endast rena pappersprodukter utan även olika typer av plastpolymerprodukter.

Fiber Packaging
Fiberförpackningar är förpackningar eller hållare av pappersmassa för stresståliga applikationer. Exempel är förpackningar för ägg, kopphållare, s.k. "Wet dividers" för flaskor samt förpackningar för frukt.

Positiva aspekter/Konkurrensfördelar
* Bolaget är världsledande inom samtliga segment
* Bolaget har en hög expertis och erfarenhet, och en uppsjö av globala, stora kunder
* Patent skyddar bolagets teknologier
* Bolaget har en god historik av tillväxt och optimering över en 15-årsperiod.
* Bolaget har en historik av positiva förvärv av bra bolag
* Bolaget har redan en global närvaro som exempel BillerudKorsnäs önskar

Risker
* Bolaget tillverkar även produkter av plast - grönt är det alltså inte till 100%
* Bolaget har produktionen utspridd även i Östeuropa och riskzoner - där finns politisk risk att ta hänsyn till
* Exponerad mot klimatrelaterad risk på grund av produktion utspridd globalt.

Generella finanser
Låt oss börja med att se på bolagets utdelningshistorik samt utdelningsprocent historiskt sett.


Som kan skönjas har utdelningarna progressivt stigit över tid. Sista höjningen var om 10.6%, vilket är mer än godkänt. Problemet som kan skönjas är att aktiekursen har stigit så högt och så fort att direktavkastningen inte riktigt har hängt med, utan ligger på ungefär hälften av vad den gjorde under 2008. Detta kan betyda att bolaget inte är värt att investera i idag. Ser man dock till branschgenomsnittet och bolaget i sig som investering får man ändå bedöma att det är okej i utbyte vad mot man får. 

med dagens aktiekurs är Huhtamaki ungefär hälften från sin 52-week-high. Varken dåligt eller bra. Hur företaget kan tänka sig utvecklas i relation till direktavkastning och utdelning kan vi se från hur EPS (Vinst/aktie) samt andra nyckeltal utvecklats. 


Från att ha gått väldigt svajigt initialt under 2008 och framåt verkar bolaget nu gå stadigt uppåt. Man delar ut mindre än 50% av EPS, vilket lämnar utrymme för framtida höjningar av utdelningen. Ett P/E om 18.88 är inte klassledande eller optimalt, men det är heller inte groteskt dåligt om man ser till börsens nuvarande värdering.

Företagets tillväxt har gått till ungefär 4% sett itll senaste kvartalets rapport, medan man i tillväxtregioner växer så mycket som 5% i jämförelse med föregående period. Indien har länge varit ett problemområde för Huhtamaki, men under Q3 2017 började man även vända på utvecklingen här. Den negativa utvecklingen i segmentet var på grund av en skatteintroduktion vad gällde företagets, och andra företags, produkter. Lönsamheten i bolaget ligger stadigt men påverkades nyligen av ökade kostnader i framför allt nordamerica. Klimatförändringarna i form av stormar och översvämningar påverkade också bolaget och dess produktion/försäljning.

Klimatet och dess påverkan på Huhtamaki är något som alltså måste tittas på - men detta är inte unikt. Många bolag behöver tittas på från denna aspekt inom den kommande tiden. Jag kan ärligt säga att jag skulle vara tveksam att köpa ett bolag vars produktion uteslutligen låg i södra USA eller i, låt oss säga, Nederländerna. Att ignorera de klimatförändringar vi tydligt står inför ser jag som dumdristigt, från investeringssynpunkt, och bolag som inte klimatanpassar är för mig inte intressanta investeringar.

Sammanfattningsvis är dock bolaget Huhtamaki i en god finansiell position och har klarat av de utmaningar som man står inför. Trots beskattning, valutautmaningar, klimatförändringar och andra faktorer bibehåller bolaget en god lönsamhet och är bra positionerat inför framtiden.

Jag bedömer att vi för finansiellt år 2017 kan förvänta oss en höjning av utdelningen om mellan 5-9%.

Sammanfattning av portföljinnehavet
Huhtamaki är och blir min andra aktör inom segmentet produktion av pappersmassa och produkter relaterade till pappersmassa och plast. Tillsammans med BillerudKorsnäs ska de två bolagen utgöra kärnan inom portföljens råvarusegment, även om man arbetar med konsumentrelaterade produkter. Jag har haft bolaget i skottgluggen under längre tid, och har nu gått in med en liten position.

Jag ser fram emot att se vad Huhtamaki kan åstadkomma under de kommande åren.

Saturday, January 6, 2018

Portföljpresentation - BillerudKorsnäs

BillerudKorsnäs är ett företag som producerar olika typer av pappersbaserade förpackningar och förpackningsmaterial. Bolaget är inte särskilt gammalt - uppstod genom fusion mellan Billerud AB och Korsnäs under 2012, men rötterna av dessa bolag går tillbaka till Assi Domän, Stora Enso och äldre bolag. Bolaget är inte unikt i Sverige - det är fjärdestörst bakom SCA, Stora Enso och Holmen vad gäller papper och pappersmassa, men i BillerudKorsnäs är det produktportföljen som lockar.

Historik
Bolaget skapades genom en sammanslagning av Billerud AB samt Korsnäs AB under år 2012. Korsnäs ägdes av Kinnevik, och det dåvarande Billeruds-bolaget skapades genom delar av Stora Enso och bolaget AssiDomän, då specifikt pappersbruket Gruvön och AsssiDomäns bruk Skärblacka och Karlsborg. Billeruds historia går längre bak än så när det gäller Gruvön, då det tidigare tillhört en äldre variant av Billeruds-bolaget som fanns på börsen redan innan 1984.

I samband med sammanslagningen lämnade Stora Enso och AssiDomän Billerud som ägare. Även Kinnevik lämnade ägandeskapet av Korsnäs.

Ägarstruktur
Ungefär 15% av bolaget ägs av österrikiska Frapag Beteiligungsholding AG. Bolaget har kopplingar till Hirsch-familjen i österrike samt nordeuropeiska försäkringsbolaget Immofinanz Immobilien Anlagen AG. Lite otydlig storägare där, men nästan 10% av bolaget kontrolleras också av AMF-pensionsfonder. Efter detta hittar vi fondägare som Robur, Alecta, Norges Bank, etc.

En tydlig majoritetsägare i bolaget finns inte. Detta är till företagets nackdel, men något jag valt att förbise vad gäller BillerudKorsnäs på grund av bolagets konkurrensfördelar i relation till andra bolag på marknaden.

Produktion
Produktionen inom BillerudKorsnäs är uppdelad i tre delar.

Packaging & speciality paper: Gör kraft- och säckförpackningar för förvaring och transport av bland annat livsmedel, men även bärkassar, industriella områden och även tjänsteutbud inom förpackningoptimering och design.

Packaging Boards: Segmentet utvecklar och och säljer wellråvara till förpackningar inom konsumentsektorn. Man utvecklar transportförpackningar, vätskekartonger och kartonger till pappersmuggar samt förpackningsoptimering.

Market Pulp: Segmentet säljer långfibrig avsalumassa till tillverkare av tissue, tryck och skrivpapper. Även förpackningspapper inkluderas i segmentet.

Positiva aspekter/Konkurrensfördelar
* Innovativa förpackningsprodukter
* Endast förpackning och pappersprodukter - ej andra produkter såsom biodiesel i portföljen
* Låg skuldsättning
* Stark marknadsandel i Europa
* Produktion och investeringar i Sverige
* En framtida växande marknad
* Marknadsledande bland "sustainable"-utveckling med 97.5% biobränsleanvändning.

Risker
* Råvaru/massapriset påverkar starkt företaget
* Klarar man att hålla kostnaderna som är planerade för investeringarna fram till 2023?

Generella finanser
Bolaget har de senaste åren arbetat med att reducera skuldsättningen. Företaget har endast en femårig historik, men under dessa fem år har man dels visat en positiv utveckling om genomsnittliga 23% TSR (Total Shareholder Return) per år, och dessutom slagit de mål man satt upp både inom EBITDA, Utdelning, CapEx och andra nyckeltal. Bolaget har själva identifierat en framtida stigande råvarukostnad som kan härledas till en ökande global efterfrågan. Detta kommer göra att bolagets lösningar också blir något dyrare.  Bolagets finansiella utveckling påverkas dock inte negativt av detta.

BillerudKorsnäs gör för tillfället en flytt av produktionsanläggningar från Finland till Sverige. Ovan ser vi en flytt av en s.k. Yankee-cylinder på 160 ton från Finland till Gruvön, i Sverige.

Bolaget befinner således sig för närvarande i en investeringsfas och dras därför med vissa kostnader. Detta påverkar även bolagets operativa kassaflöde, som under Q3 vissa negativa siffror. Min bedömning är dock att detta är inräknat, och denna åsikt verkar marknaden dela, då bolagets fall under december på börsen kan härledas till att projicerade investeringskostnader ökade. Trots detta är bolagets fortsatta EBITDA stark, och steg med 1% under Q3 2017 jämfört med Q3 2016. Försäljning är även denna upp med 3%, och företaget visar en fortsatt stark utveckling.

Låt oss ta en titt på börsdata.


Tendensen är positiv, om något volatil. Denna volatilitet kan dock härledas till svängningar utifrån den investeringsplan som företaget har, råvarupriser (i företag som i sin karaktär är mer känsliga för dessa skiften), samt att företagets beräkningar vad gäller investeringarna i nya produktionsanläggningar inte visat sig vara 100% precisa - vilket jag bedömer att sådana beräkningar aldrig är. Kursen visar en positiv bild som också bekräftar företagets egna redovisade data.

Utdelning är stigande, och har sedan 2012 när bolaget grundades stigit, förutom föregående år. Då gjordes ingen utdelningshöjning. Utifrån vinster och ökningar i omsättning, försäljning och EBITDA bedömer jag att vi kan vänta oss en liten höjning under 2017/2018, men detta är ingen garanti, då bolaget dras med kostnader för ett investeringsprogram. I min mening ska bolag heller inte höja utdelning bara för sakens skull, utan endast om det finns medel till detta som inte behövs till annat. Utdelningar är därför i min bedömning OK.

Direktavkastningen ligger på 3% till dagens aktiepris. Detta är i linje med vad andra bolag inom branschen avkastar - UPM är något högre med 3.6%. Detta bedömer jag som helt OK.

Vinst/Aktie hår gått ned de senaste 2 åren, men detta kan åter igen härledas till investeringskostnader. För 2016/2017 var detta tal 6.8, vilket med utdelningen om 4.3 SEK innebar att företaget delade ut 63% av vinsten. Detta känns för mig något högt. Bolaget har ett uttalat mål om en investering om 50-60% av vinst/aktie. Förhoppningen är att vinst/aktie kommer att öka när investeringsprogrammet är färdigt, och att detta tal således kan minska något. Ett bolag som BillerudKorsnäs ser jag gärna att delar av kapitalet går till investeringar. 50-60% i utdelning är helt okej - men inte mer.  Inte helt OK idag.

Bolaget handlas till P/E-tal om cirka 21, vilket branschmässigt är något högt (endast UPM ligger högre). Vi vet dock att börsen i skrivande stund är väldigt dyr, och i fallet BillerudKorsnäs bedömer jag att jag köper en potential om framtida tillväxt och utveckling där bolaget har visat tidigare stark utveckling och tillväxt. Detta rättfärdigar möjligtvis inte priset på 140, men jag bedömer det fortfarande som ett attraktivt pris för att initiera en liten position i bolaget. Således, helt OK.

Riktpriser för bolaget är mellan 145-165 SEK, vilket i min mening gör ett köp attraktivt (endast sett till riktpriser). 

Sammanfattning av portföljinnehavet
Marknaden för pappersmassa och produkter av den typ som BillerudKorsnäs tillverkar kommer att, i min tro, växa exponentiellt i takt med att plastförpackningar minskar på grund av mer miljömedvetenhet (vilket verkar vara den riktning som samhället tar). Utöver detta är bolaget ledande inom framför allt innovation av existerande produkter. Inga andra företag på marknaden jag tittat på siktar så mycket på produktutveckling, och har faktiskt utvecklat hållbara och imponerade lösningar som BillerudKorsnäs. Marknadens och kundernas förtroende för bolaget och dess produkter visas genom försäljnings- och omsättningsökningar globalt - och bolaget har ett fokus på att förbättra det globala utbudet och även etablera sig på utvecklingsmarknader såsom Thailand, Singapore, Turkiet, Indien och Sydafrika.

Detta visas också av den ledande globala ställning som företaget har inom många produktsegment. Även produktsegment där bolaget INTE är marknadsledande återfinner bolaget på en andra- eller tredjeplats, vilket även det är mycket positivt.

BillerudKorsnäs är för mig ett mycket intressant bolag, som jag tillsammans med finska Huhtamäki vill ha som grundstenar i mitt råvaru-segment av portföljen.


Thursday, January 4, 2018

Set it and forget it - min önskestrategi


"Set it and forget it" - så lever jag gärna när det gäller aktier, då jag är utdelningsinvesterare. Drömmen är att hitta bolag som går bra över tid, och där få saker "kan" gå fel. I linje med denna strategi är också min investeringsbetygsättning konstruerad. Det ska ta tid för bolag att gå från ett betyg till ett annat - både ned och upp. Tanken är alltså att det skall ta tid att göra sig av eller lägga till bolag till portföljen, nu när portföljen börjat ta form och börjat "definiera" sig själv lite mer, i termer av innehav, fördelning, sektorer och kärninnehav.

Jag tror på en investeringsportfölj, även med utdelningsinvestering, som lite av en levande organism. Man får titta efter vilka delar som är hälsosamma och hålla koll på samtliga delar av "varelsen", för att säkerställa att den framtida stabiliteten, utdelningen och "hälsan" är bra. Centralt bör vara att inte ta förhastade beslut, vare sig i köp eller sälj, utan att se över beslut och fundera igenom dem.

Dock behöver man retroaktivt se över om man tagit rätt beslut. För tre månader sedan köpte jag ett bolag i tro att det var något jag var intresserad av. Jag hade läst runt, gjort lite kortare analyser och sett över kursen, samt kommit fram till ett inköp av aktien på ungefär 0.7% av portföljvärdet. Två månader efteråt visar det sig efter en granskning av min beslutsprocess att beslutet var taget på alltför lösa grunder, och bröt mot en av grundteserna i investeringsportföljen - att jag ska vara intresserad av det jag investerar i, oavsett vad det är.

Det var jag inte - så jag sålde det.

Det var ett lätt val, eftersom försäljningen skedde med en liten vinst och omplacerades till bättre, men det är inte alltid det är så.

Försäljningen av Hennes och Mauritz gjordes exempelvis med en ganska ansenlig, för mina förhållanden, förlust. Skälen till försäljningen var flera - dels, för att jag inte längre trodde på bolaget i det långa loppet, men också det fundamentala - jag har inget intresse för kläder/mode. Hur ska man kunna investera om man inte ens kan förmå sig själv att ha ett intresse för det man äger/investerar i? Det är svårt, i min mening. Det tredje, och kanske mest allvarliga skälet när jag rannsakar mig själv, är att jag faktiskt följde strömmen väldigt mycket. Jag började investera 2016 och folk sade att "H&M under 300 spänn, det är alltid en bra investering!"

Ja, eller hur?


Tiden får ju utvisa om skutan vänder för H&M, men citatet visade sig i det korta loppet att vara lika sant som geocentrisk världsbildsteori.

Det centrala som jag försöker adoptera i min investeringsfilosofi är att tänka otroligt långsiktigt. Detta betyder inte att man ignorerar utvecklingar. Men de utvecklingar man agerar utifrån skall inte vara något som påverkar bolaget detta året. Eller nästa år. Det ska vara långsiktigt. 5 år, 10 år, 25 år. Så var fallet med H&M. Jag tror inte att bolaget, på grund av olika faktorer, kommer att vända sin utveckling till det positiva. Konkurs? Nej. Men jag tror inte på att bolaget får samma betydelse eller position som man tidigare har haft.

Exemplet NCC är nära till hands. Bolaget har en del problem med VD-byte, sjunkande lönsamheter i vissa sektorer och en hel del förbättringsarbete att göra. Det kommer säkert påverka bolaget under en längre tid - kanske 1-3 år. Men jag tror att NCC kommer att vara en väldigt stark aktör på den svenska byggmarknaden, varför jag inte är orolig :).

Set it and forget it är den strategi jag vill ha i mina investeringar, och jag hoppas att betygsskalan för mig blir ett hjälpmedel att uppnå detta.

Monday, January 1, 2018

Har du mål? Du har ett ansvar att se till att de blir uppfyllda!

Härlig 2018, allesammans!

Häromdagen såg jag på ett TV-program medan jag åt - ett av de där mästarkocks-programmen med en kock jag beundrar ganska mycket för sitt 'sätt' - Marco Pierre White. Han sa något som jag tänkt tidigare, men där jag verkligen tänkte att "Ja, såhär är det. Såhär måste man tänka."

"Dreams are without question the most important - because without them, you'll never achieve anything.

Do you have a dream?

If you have a dream, then you have a duty, a responsibility to yourself to make it come true. Because if you don't make your dreams come true - they are just dreams."

Jag tror att de flesta som investerar i utdelningsaktier på samma sätt som jag gör har drömmen om att efter en viss punkt kunna dra sig tillbaka och gå i pension tidigt. Detta behöver dock inte, och jag hoppas inte att det betyder, att man har för avsikt att sluta jobba.

Istället vill jag arbeta med andra saker än jag gör idag, och i annan utsträckning än jag gör idag. Det jag arbetar med är roligt, men det är faktiskt ingenting jag vill göra i det långa loppet. Jag är mer konst, musik och kulturintresserad än vad mitt nuvarande jobb tillåter och belönar mig med. 

Således är mitt mål att bli bättre på att teckna och måla.

Mitt mål är att skriva och publicera noveller - både fiction och annat.

Mitt mål är att bli bra på piano och även gitarr.

Mitt mål är att resa mer än jag gör idag - vilket inte är svårt, då jag knappt reser alls.

Med de målen har jag det dagliga ansvaret att förbättra mina förutsättningar med just dessa målsättningar. Att teckna mer, även om jag jobbar många timmar per dag och inte kan göra detta med 100% koncentration. Att skriva när jag har tid, trots att jobbet även där är begränsande. Att spela piano varje dag, även om det bara är 5-10 minuter eller en kvart. Att planera för ett framtida liv där jag har mer frihet med vad jag gör än jag har idag. 

Livet efter pensionen börjar inte efter pensionen. Livet efter pensionen börjar idag. Man kan göra mycket för att förbereda för ett friare liv redan nu. Förbereda till den grad att steget över till denna frihet blir mer som en väldigt naturlig övergång än en chock från en dag till en annan. Man får inte glömma att människor är varelser skapta för att hålla sig i rörelse. Att jobba. Att göra saker, och vara aktiva. Om man har som målsättning att efter pensionen sitta på en strand och sola i 40 år....tja, detta kan man ju göra men jag ifrågasätter hur lycklig man faktiskt blir av detta.

Jag vet att när jag blir pensionerad vill jag hålla mig involverad politiskt, och även i de styrelse- och offentliga uppdrag jag har idag. Jag vill bli mer involverad i detta. Utdelningspension är för mig ett sätt att frigöra mig själv för mer arbete, men av annan karaktär och som kanske inte alltid har den omedelbara monetära belöningen som ett förvärvsarbete har. Kanske går det 4 månader utan att pengar kommer in - men då spelar det ingen roll. För du har utdelningsinvesteringar som ser till ditt dagliga uppehälle.

Däri ligger charmen för mig!